Mua Đứt, Vay Ngân Hàng, Trả Góp Hay PPA: Doanh Nghiệp Nên Chọn Mô Hình Vốn Nào Cho Điện Mặt Trời Áp Mái?
Khi “có tiền mặt” không phải là điều kiện để lắp điện mặt trời
Nhiều giám đốc nhà máy khi được tư vấn lắp điện mặt trời áp mái, câu hỏi đầu tiên không phải “hệ thống bao nhiêu kWp” mà là “tiền ở đâu ra, và nếu chưa đủ vốn đối ứng thì có làm được không”. Đây là nỗi lo chính đáng: một hệ thống điện mặt trời công nghiệp vài trăm kWp đến vài MWp là khoản đầu tư không nhỏ, trong khi vòng quay vốn của doanh nghiệp sản xuất thường ưu tiên cho nguyên vật liệu, nhân công, mở rộng dây chuyền hơn là một tài sản cố định thu hồi vốn trong nhiều năm.
Thực tế thị trường điện mặt trời áp mái tại Việt Nam hiện có không chỉ một, mà bốn mô hình vốn khác nhau để triển khai. Việc chọn sai mô hình — không phải sai về công nghệ — mới là nguyên nhân phổ biến khiến một dự án tốt về mặt kỹ thuật lại trở thành gánh nặng tài chính cho doanh nghiệp. Bài viết này phân tích rõ bốn mô hình: mua đứt, vay ngân hàng, trả góp qua EPC, và hợp đồng mua bán điện (PPA), để chủ đầu tư và bộ phận tài chính có cơ sở quyết định.
Bốn mô hình vốn, bốn cấu trúc sở hữu và dòng tiền khác nhau
1. Mua đứt (Cash Purchase)
Doanh nghiệp bỏ 100% vốn đầu tư ngay từ đầu, sở hữu hệ thống ngay khi nghiệm thu. Đây là mô hình có chi phí vốn thấp nhất về lâu dài vì không phát sinh lãi vay hay chi phí tài chính trung gian, và toàn bộ sản lượng điện tạo ra — cùng mọi lợi ích đi kèm như chứng chỉ I-REC hay tín chỉ carbon trong tương lai — thuộc về doanh nghiệp ngay từ ngày đầu. Đánh đổi là áp lực lên dòng tiền ngắn hạn: toàn bộ vốn đầu tư ban đầu phải được thu xếp từ nguồn vốn tự có hoặc vốn lưu động, trong khi lợi ích tài chính (tiền điện tiết kiệm được) chỉ bắt đầu “chảy về” sau khi hệ thống đi vào vận hành.
Mô hình này phù hợp nhất với doanh nghiệp có dòng tiền dư dả, không ưu tiên dùng vốn cho mục đích khác trong 1-2 năm tới, và muốn tối đa hóa lợi ích dài hạn, bao gồm cả giá trị tài sản trên sổ sách và quyền sở hữu các chứng chỉ xanh.
2. Vay ngân hàng (Debt Financing)
Doanh nghiệp vẫn là chủ đầu tư và chủ sở hữu hệ thống ngay từ đầu, nhưng dùng vốn vay — thường thế chấp bằng chính tài sản hệ thống hoặc tài sản khác của doanh nghiệp — để tài trợ một phần hoặc toàn bộ chi phí đầu tư. Ưu điểm là giữ được quyền sở hữu và toàn quyền quyết định vận hành ngay từ đầu, đồng thời chia nhỏ áp lực vốn ban đầu thành các kỳ trả nợ gắn với dòng tiền tiết kiệm điện hàng tháng. Nhược điểm nằm ở thủ tục: ngân hàng thẩm định tín dụng của doanh nghiệp, không chỉ riêng dự án, yêu cầu tài sản đảm bảo, và lãi vay biến động theo chính sách tiền tệ — một yếu tố nằm ngoài tầm kiểm soát của cả doanh nghiệp và nhà thầu EPC.
Đây là mô hình phù hợp với doanh nghiệp có quan hệ tín dụng tốt, tài sản đảm bảo sẵn có, và muốn giữ quyền sở hữu dài hạn nhưng không muốn dồn vốn tự có vào một tài sản thu hồi vốn chậm.
3. Trả góp qua EPC (Installment)
Đây là mô hình DOHA đang triển khai cho nhiều khách hàng: nhà thầu EPC thiết kế, cung cấp thiết bị, thi công và chịu trách nhiệm vận hành-bảo trì hệ thống, còn doanh nghiệp trả dần chi phí đầu tư theo kỳ hạn thỏa thuận thay vì thanh toán toàn bộ ngay khi nghiệm thu. Khác với vay ngân hàng, bên thu xếp và chịu rủi ro thu hồi vốn ở đây là chính DOHA hoặc đối tác tài chính của DOHA, thay vì một ngân hàng thương mại — nên thủ tục thường gọn hơn, tập trung vào thẩm định dự án và năng lực trả nợ của doanh nghiệp hơn là một bộ hồ sơ tín dụng ngân hàng đầy đủ.
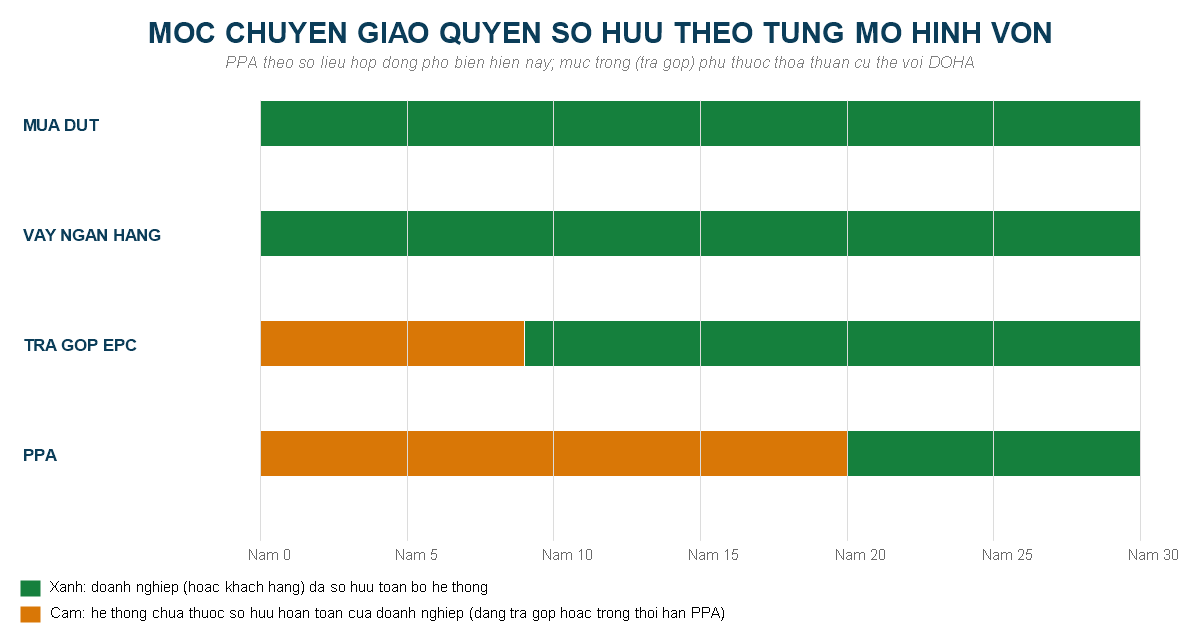
Về bản chất sở hữu: hệ thống thường được chuyển giao quyền sở hữu đầy đủ cho doanh nghiệp sau khi hoàn tất kỳ trả góp cuối cùng — khác với PPA, nơi quyền sở hữu chỉ chuyển giao sau một thời hạn hợp đồng dài hơn nhiều. Vì vậy trả góp phù hợp với doanh nghiệp muốn sở hữu hệ thống trong trung hạn, chưa muốn hoặc chưa thể bỏ 100% vốn ngay từ đầu, và ưu tiên làm việc với một đầu mối duy nhất cho cả thi công, tài chính và bảo trì.
4. Hợp đồng mua bán điện — PPA (Power Purchase Agreement)
Với PPA, DOHA hoặc nhà đầu tư năng lượng hợp tác với DOHA bỏ 100% vốn đầu tư, sở hữu và vận hành hệ thống trên mái nhà của doanh nghiệp; doanh nghiệp không trả tiền đầu tư mà chỉ trả tiền điện tiêu thụ thực tế theo đơn giá đã thỏa thuận trong hợp đồng. Mức giá này, theo số liệu đã được xác nhận trên thị trường hiện tại, thường chiết khấu khoảng 15-25% so với giá điện EVN. Đây là mô hình không đòi hỏi vốn đầu tư ban đầu từ doanh nghiệp, không phát sinh rủi ro vận hành vì bên bán điện chịu trách nhiệm vận hành-bảo trì suốt thời hạn hợp đồng, nhưng đổi lại doanh nghiệp không sở hữu hệ thống trong suốt thời hạn đó.
Theo cấu trúc hợp đồng PPA phổ biến hiện nay, hệ thống được bàn giao lại cho doanh nghiệp sau 15-20 năm thực hiện hợp đồng, và doanh nghiệp còn được tiếp tục sử dụng miễn phí thêm 5-10 năm sau đó — nghĩa là PPA không đơn thuần là “thuê điện” mà là một lộ trình sở hữu dài hạn với vốn đầu tư bằng 0 ở thời điểm ban đầu. Mô hình này phù hợp nhất với doanh nghiệp ưu tiên tuyệt đối việc không dùng vốn hoặc hạn mức tín dụng cho tài sản ngoài ngành, hoặc doanh nghiệp FDI có chính sách tập đoàn không cho phép đầu tư tài sản cố định ngoài dây chuyền sản xuất chính.
Phạm vi triển khai của DOHA không đổi theo mô hình vốn — chỉ cấu trúc tài chính thay đổi
Một điểm doanh nghiệp cần xác nhận rõ với bất kỳ nhà thầu nào trước khi chọn mô hình: dù chọn mua đứt, vay ngân hàng, trả góp hay PPA, phần kỹ thuật — thiết kế hệ thống, lựa chọn thiết bị, thi công, thử nghiệm và đấu nối lưới — phải được thực hiện với cùng một tiêu chuẩn chất lượng, không vì mô hình “trả sau” mà hạ chuẩn thiết bị hoặc quy trình nghiệm thu. Tại DOHA, phạm vi EPC (thiết kế – cung cấp – thi công) và quy trình testing/commissioning trước khi đấu nối lưới điện là như nhau cho cả bốn mô hình; sự khác biệt duy nhất nằm ở cấu trúc thanh toán và thời điểm chuyển giao quyền sở hữu.
Về tiến độ, mô hình mua đứt và vay ngân hàng thường có thời gian ký hợp đồng-khởi công nhanh hơn vì không cần DOHA hoặc đối tác tài chính thẩm định hồ sơ trả góp dài hạn; trong khi trả góp và PPA cần thêm một bước thẩm định tài chính-tín dụng trước khi khởi công, nhưng đổi lại doanh nghiệp không phải tự đi vay hoặc làm việc với ngân hàng. Thời gian thẩm định cụ thể phụ thuộc quy mô dự án và hồ sơ doanh nghiệp — DOHA sẽ cung cấp lộ trình chi tiết ngay sau buổi khảo sát ban đầu.
Bảo hành và trách nhiệm vận hành: ai chịu trách nhiệm khi nào
Đây là câu hỏi đầu tiên bộ phận pháp lý hoặc tài chính của một doanh nghiệp FDI thường hỏi, nhưng lại hay bị bỏ sót trong các bài giới thiệu chung. Với mua đứt và vay ngân hàng, doanh nghiệp là chủ sở hữu nên có quyền tự quyết chọn đơn vị vận hành-bảo trì — tự vận hành hoặc thuê O&M ngoài — và trách nhiệm bảo hành thiết bị theo đúng điều khoản nhà sản xuất/nhà thầu EPC đã ký, không khác gì nghiệm thu một tài sản cố định thông thường. Với trả góp, trong thời gian còn nghĩa vụ trả góp, DOHA thường tiếp tục chịu trách nhiệm vận hành-bảo trì để bảo vệ hiệu suất hệ thống, vì đây cũng là tài sản bảo đảm cho khoản trả góp, và quyền tự quyết chuyển hoàn toàn về doanh nghiệp sau khi hoàn tất thanh toán. Với PPA, trách nhiệm vận hành-bảo trì thuộc về bên bán điện trong suốt thời hạn hợp đồng — đây là một trong những lợi ích chính của PPA, vì doanh nghiệp không phải lo kỹ thuật vận hành hệ thống điện, chỉ cần tiêu thụ điện và thanh toán theo hóa đơn.
Hiệu quả tài chính: tham khảo, không phải cam kết tuyệt đối
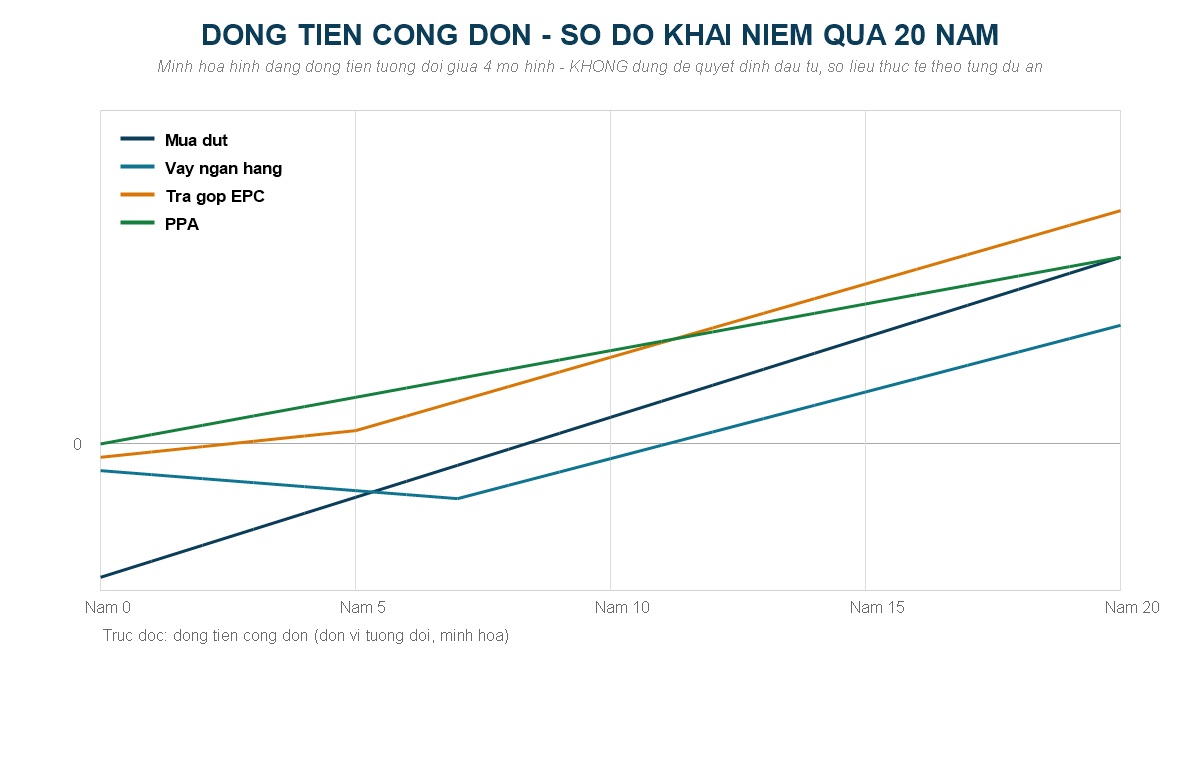
Hiệu quả tài chính cuối cùng của mỗi mô hình phụ thuộc vào quy mô hệ thống, vị trí lắp đặt, mức tiêu thụ điện thực tế của nhà máy, và các giả định về lãi vay hoặc chi phí vốn tại thời điểm ký hợp đồng — vì vậy DOHA không đưa ra một con số thời gian hoàn vốn chung cho tất cả dự án. Số liệu cụ thể và đáng tin cậy nhất để ra quyết định là bảng dòng tiền được tính riêng cho dự án của từng doanh nghiệp, dựa trên hóa đơn điện thực tế 12 tháng gần nhất và phương án kỹ thuật cụ thể — đây là nội dung DOHA cung cấp miễn phí sau buổi khảo sát ban đầu, không phải một bảng mẫu áp dụng chung cho mọi khách hàng.
Với PPA, do cấu trúc hợp đồng đã rõ — chiết khấu 15-25% so với giá EVN, bàn giao sau 15-20 năm, dùng thêm miễn phí 5-10 năm — doanh nghiệp có thể ước tính khá chắc phần tiết kiệm chi phí điện hàng năm ngay từ khi ký hợp đồng. Với ba mô hình còn lại, phần tiết kiệm chi phí điện là như nhau về bản chất kỹ thuật vì cùng tạo ra một sản lượng điện, nhưng thời điểm “có lợi nhuận ròng” khác nhau tùy cấu trúc trả vốn — đây chính là lý do một bảng so sánh dòng tiền theo từng mô hình, tính trên cùng một phương án kỹ thuật, luôn cần thiết trước khi quyết định.
Bảng so sánh nhanh bốn mô hình
| Tiêu chí | Mua đứt | Vay ngân hàng | Trả góp qua EPC | PPA |
|---|---|---|---|---|
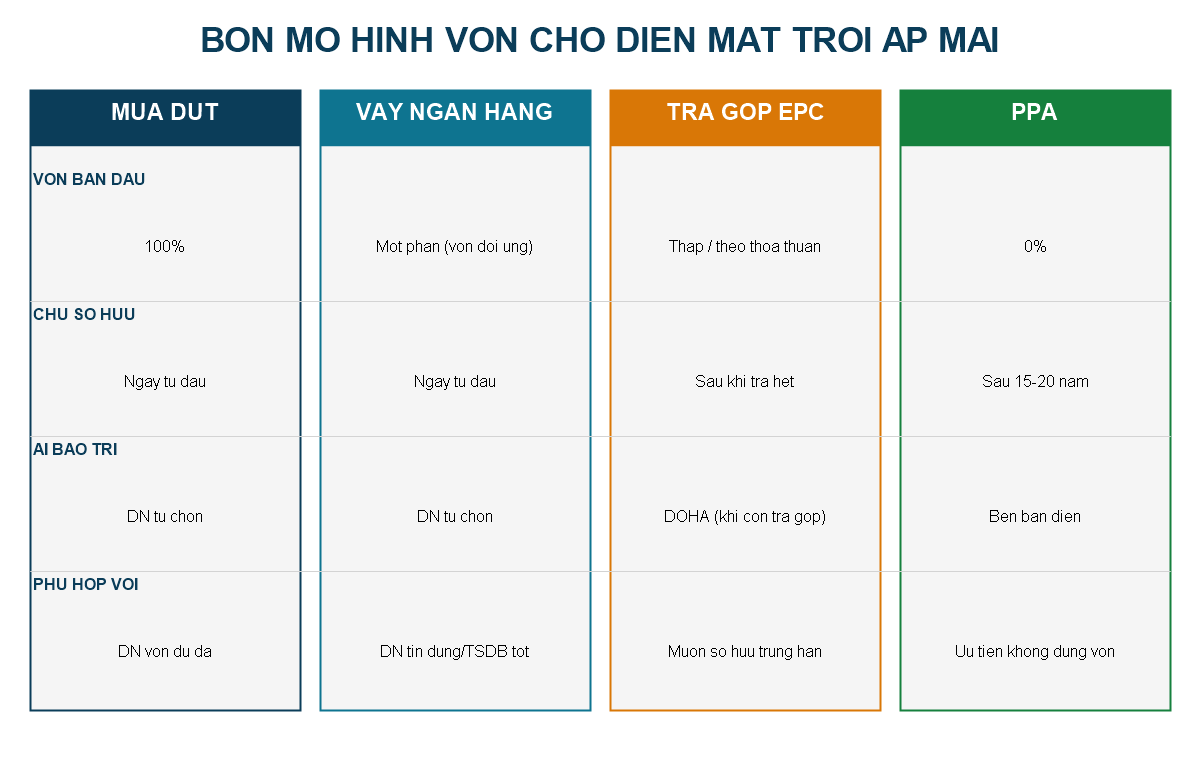
| Vốn ban đầu cần có | 100% | Một phần (vốn đối ứng) | Thấp / theo thỏa thuận | 0% |
| Chủ sở hữu hệ thống | Doanh nghiệp (ngay từ đầu) | Doanh nghiệp (ngay từ đầu) | Doanh nghiệp (sau khi trả hết) | Bên bán điện (chuyển giao sau 15-20 năm) |
| Chịu trách nhiệm O&M | Doanh nghiệp tự chọn | Doanh nghiệp tự chọn | DOHA (trong thời gian trả góp) | Bên bán điện (suốt hợp đồng) |
| Thẩm định trước triển khai | Không | Ngân hàng thẩm định doanh nghiệp | DOHA/đối tác tài chính thẩm định | Thấp nhất cho doanh nghiệp |
| Phù hợp nhất với | DN dòng tiền dư dả | DN có tín dụng/tài sản đảm bảo tốt | DN muốn sở hữu trung hạn, ít thủ tục ngân hàng | DN ưu tiên không dùng vốn/hạn mức tín dụng |
Câu hỏi thường gặp của chủ đầu tư và CFO
Có thể chuyển đổi giữa các mô hình sau khi đã ký hợp đồng không? Về nguyên tắc có thể — ví dụ doanh nghiệp đang trả góp có thể thanh toán sớm phần còn lại để chuyển sang sở hữu hoàn toàn, hoặc một hợp đồng PPA có thể có điều khoản cho phép doanh nghiệp mua lại hệ thống trước thời hạn. Điều khoản cụ thể cần được quy định rõ ngay trong hợp đồng ban đầu — đây là điểm doanh nghiệp nên yêu cầu làm rõ trước khi ký, không chờ đến khi có nhu cầu mới đàm phán.
Mô hình nào tối ưu nhất cho báo cáo tài chính hợp nhất của doanh nghiệp FDI? Điều này phụ thuộc chính sách kế toán và quy định của tập đoàn mẹ — cách ghi nhận tài sản cố định, hợp đồng thuê tài chính theo chuẩn mực kế toán quốc tế, hay chi phí vận hành thuần túy. DOHA khuyến nghị doanh nghiệp FDI trao đổi với bộ phận kế toán/kiểm toán của mình trước khi chọn mô hình, và DOHA sẵn sàng cung cấp đầy đủ thông tin kỹ thuật-hợp đồng để phục vụ việc đánh giá đó.
Nếu doanh nghiệp chưa chắc nên chọn mô hình nào, DOHA có tư vấn miễn phí không? Có. Đây chính là mục tiêu của buổi khảo sát và tư vấn ban đầu — DOHA phân tích hóa đơn điện, mặt bằng mái, và mục tiêu tài chính của doanh nghiệp để đề xuất mô hình phù hợp nhất, không áp một mô hình duy nhất cho mọi khách hàng.
Kết luận và bước tiếp theo
Không có một mô hình vốn “tốt nhất” cho mọi doanh nghiệp — chỉ có mô hình phù hợp nhất với khả năng dòng tiền, chính sách tài chính nội bộ và mục tiêu sở hữu dài hạn của từng doanh nghiệp. Giá trị lớn nhất của việc làm rõ bốn mô hình trên không phải để chọn ngay một phương án, mà để doanh nghiệp đặt đúng câu hỏi với bất kỳ nhà thầu EPC nào: ai sở hữu hệ thống, ai chịu trách nhiệm vận hành-bảo trì, và dòng tiền thực tế trong 15-20 năm tới ra sao.
DOHA đã triển khai đầy đủ cả bốn mô hình này cho khách hàng là nhà máy sản xuất và doanh nghiệp FDI tại Việt Nam, với năng lực tự thực hiện thiết kế-thi công-vận hành (EPC/O&M) và mạng lưới hợp tác tài chính để thu xếp phương án trả góp hoặc PPA phù hợp từng dự án. Nếu doanh nghiệp đang cân nhắc lắp đặt điện mặt trời áp mái nhưng chưa rõ nên chọn mô hình vốn nào, hãy đặt lịch khảo sát 15-30 phút với DOHA để được phân tích cụ thể trên chính hóa đơn điện của nhà máy — tìm hiểu thêm về năng lực triển khai của DOHA tại trang dịch vụ và giới thiệu công ty.